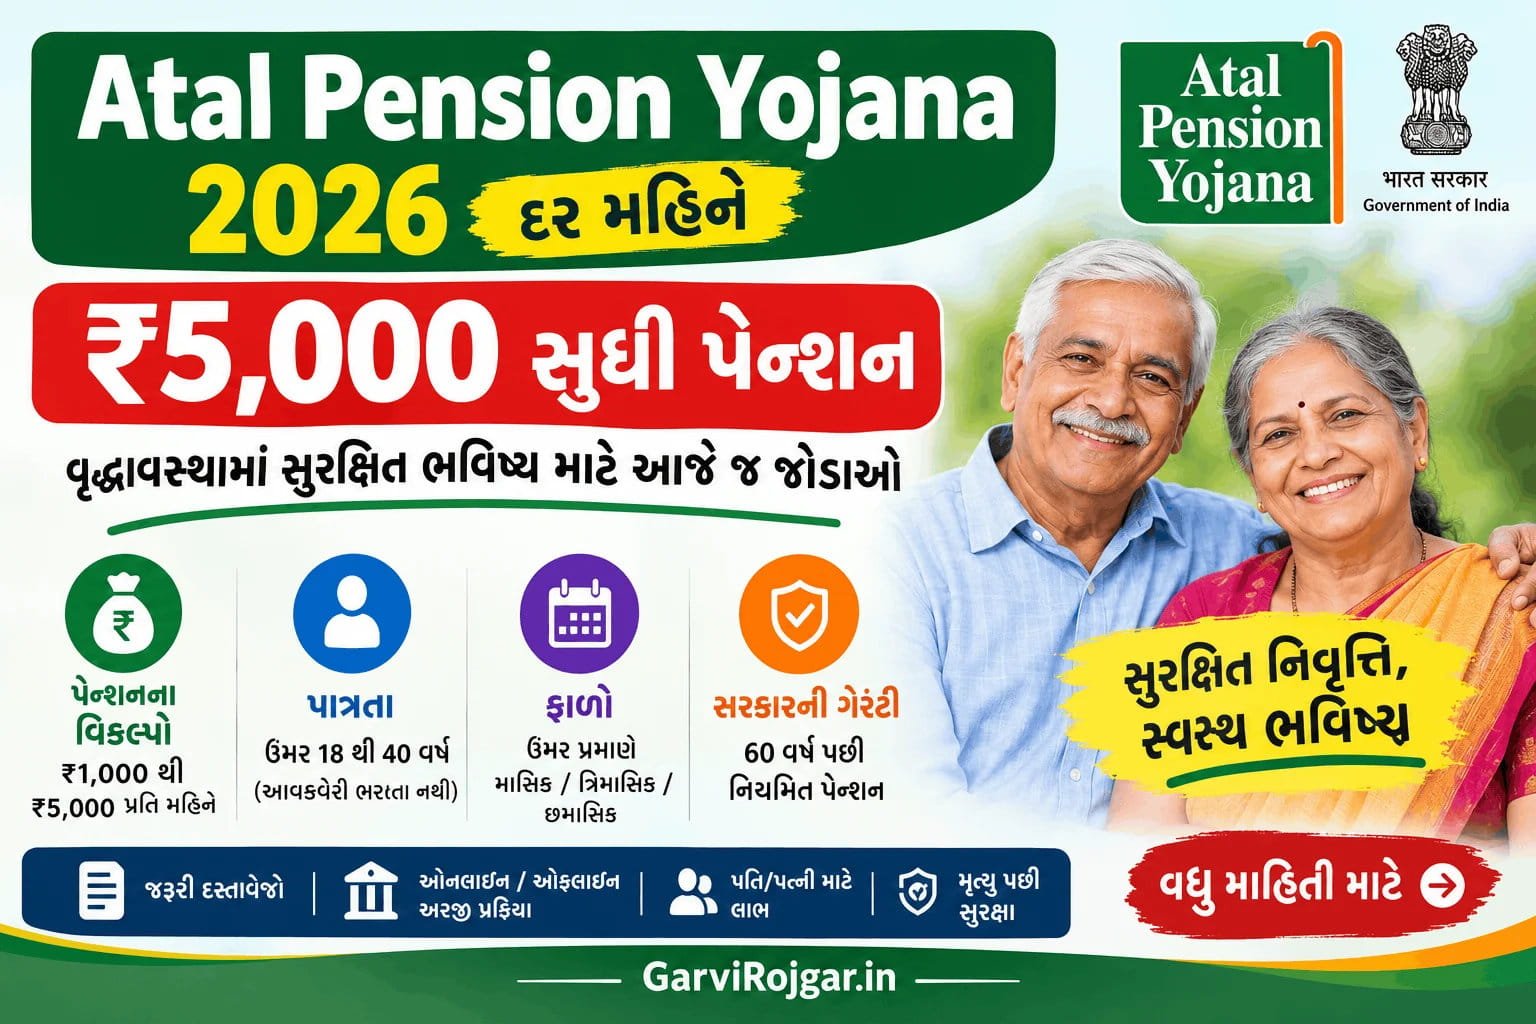
ઘણા લોકો આખી જિંદગી નોકરી, ધંધો કે મજૂરી કરીને પરિવારનું ગુજરાન ચલાવે છે. પરંતુ જ્યારે ઉંમર વધે છે અને નિયમિત કમાણી ઓછી થવા લાગે છે, ત્યારે રોજિંદા ખર્ચ માટે પૈસાની ચિંતા થવા લાગે છે. ખાસ કરીને એવા લોકો માટે, જેમની પાસે નિવૃત્તિ પછી પેન્શનની બીજી કોઈ વ્યવસ્થા નથી, વૃદ્ધાવસ્થા માટે અત્યારથી બચત કરવી ખૂબ જરૂરી છે.
આવી જ જરૂરિયાતને ધ્યાનમાં રાખીને ભારત સરકાર દ્વારા અટલ પેન્શન યોજના (Atal Pension Yojana – APY) ચલાવવામાં આવે છે. આ યોજનામાં પાત્ર વ્યક્તિ પોતાની ઉંમર અને પસંદ કરેલા પેન્શનના વિકલ્પ પ્રમાણે નિયમિત ફાળો જમા કરાવી શકે છે. ત્યારબાદ 60 વર્ષની ઉંમર પૂર્ણ થયા પછી દર મહિને ₹1,000થી ₹5,000 સુધીનું ગેરંટીવાળું લઘુત્તમ પેન્શન મળે છે.
જો તમે પણ નાની ઉંમરથી થોડી-થોડી બચત કરીને વૃદ્ધાવસ્થામાં નિયમિત આવકની વ્યવસ્થા કરવા માંગતા હો, તો આ યોજના તમારા માટે ઉપયોગી બની શકે છે.
આ લેખમાં આપણે Atal Pension Yojana 2026 વિશે સરળ ગુજરાતી ભાષામાં સમજશું કે આ યોજના શું છે, કોણ તેનો લાભ લઈ શકે છે, કેટલો ફાળો ભરવો પડે છે અને અરજી કેવી રીતે કરવી.
[ez-toc]
Atal Pension Yojana 2026 શું છે?
અટલ પેન્શન યોજના ભારત સરકારની પેન્શન યોજના છે, જેનો મુખ્ય હેતુ નાગરિકોને વૃદ્ધાવસ્થામાં નિયમિત આવકની સુવિધા પૂરી પાડવાનો છે. આ યોજના 1 જૂન 2015થી અમલમાં આવી હતી અને તેનું સંચાલન Pension Fund Regulatory and Development Authority (PFRDA) દ્વારા કરવામાં આવે છે.
આ યોજનામાં જોડાતી વ્યક્તિએ 18થી 40 વર્ષની ઉંમર દરમિયાન ખાતું ખોલાવવાનું હોય છે. ત્યારબાદ પસંદ કરેલા પેન્શનના વિકલ્પ મુજબ નિયમિત ફાળો તેના બચત ખાતામાંથી આપમેળે કપાતો રહે છે.
60 વર્ષની ઉંમર પૂર્ણ થયા પછી વ્યક્તિને પસંદ કરેલા વિકલ્પ મુજબ દર મહિને ₹1,000, ₹2,000, ₹3,000, ₹4,000 અથવા ₹5,000નું લઘુત્તમ પેન્શન મળે છે.
ઉદાહરણ તરીકે, કોઈ વ્યક્તિ 25 વર્ષની ઉંમરે યોજનામાં જોડાય અને ₹5,000 માસિક પેન્શનનો વિકલ્પ પસંદ કરે, તો તેને સામાન્ય રીતે દર મહિને ₹376નો ફાળો આપવો પડે છે. આ ફાળો નિયમિત ભરવો જરૂરી છે અને પેન્શન 60 વર્ષની ઉંમર પછી શરૂ થાય છે.
યોજનાની સત્તાવાર માહિતી મુજબ, નિર્ધારિત લઘુત્તમ પેન્શન માટે સરકારની ગેરંટી આપવામાં આવે છે.
Atal Pension Yojana 2026: યોજનાની મુખ્ય વિગતો
| વિગતો | માહિતી |
|---|---|
| યોજનાનું નામ | Atal Pension Yojana (APY) |
| વર્ષ | 2026 |
| યોજનાનો પ્રકાર | સરકારની પેન્શન યોજના |
| શરૂઆત | 1 જૂન 2015 |
| સંચાલન | PFRDA |
| અરજી કરનારની ઉંમર | 18થી 40 વર્ષ |
| પેન્શન શરૂ થવાની ઉંમર | 60 વર્ષ |
| માસિક પેન્શન | ₹1,000થી ₹5,000 |
| ફાળો ભરવાની રીત | માસિક, ત્રિમાસિક અથવા છમાસિક |
| ચુકવણીની પદ્ધતિ | બચત ખાતામાંથી Auto Debit |
| અરજી ક્યાં કરવી? | પાત્ર બેંક અથવા પોસ્ટ ઓફિસ |
| સત્તાવાર વેબસાઇટ | PFRDA |
યોજનામાં દર મહિને કેટલું પેન્શન મળશે?
Atal Pension Yojanaમાં જોડાતી વખતે તમે તમારી જરૂરિયાત પ્રમાણે પાંચ પેન્શન વિકલ્પોમાંથી એક પસંદ કરી શકો છો.
| પસંદ કરેલું પેન્શન | 60 વર્ષની ઉંમર પછી મળતી માસિક રકમ |
|---|---|
| વિકલ્પ 1 | ₹1,000 |
| વિકલ્પ 2 | ₹2,000 |
| વિકલ્પ 3 | ₹3,000 |
| વિકલ્પ 4 | ₹4,000 |
| વિકલ્પ 5 | ₹5,000 |
આ રકમ યોજનાના નિયમો મુજબ લઘુત્તમ ગેરંટીવાળું માસિક પેન્શન છે. પેન્શન મેળવવા માટે નક્કી કરેલો ફાળો નિયમિત ભરવો જરૂરી છે.
ખાસ નોંધ: ₹5,000નું પેન્શન મેળવવા માટે દરેક વ્યક્તિએ સમાન રકમ ભરવાની હોતી નથી. તમે કઈ ઉંમરે યોજનામાં જોડાઓ છો તેના આધારે ફાળો નક્કી થાય છે. સામાન્ય રીતે જેટલી વહેલી ઉંમરે જોડાશો, તેટલો માસિક ફાળો ઓછો રહેશે.
વોટ્સએપ ચેનલમાં જોડાવ
અહીઁ ક્લિક કરોઇન્સ્ટાગ્રામ ચેનલમાં જોડાવ
અહીઁ ક્લિક કરોAtal Pension Yojana માટે કોણ અરજી કરી શકે?
યોજનામાં જોડાવા માટે નીચેની શરતો લાગુ પડે છે:
- અરજદાર ભારતનો નાગરિક હોવો જોઈએ.
- અરજી કરતી વખતે ઉંમર ઓછામાં ઓછી 18 વર્ષ અને 40 વર્ષથી ઓછી હોવી જોઈએ.
- અરજદાર પાસે બચત બેંક ખાતું અથવા પોસ્ટ ઓફિસનું બચત ખાતું હોવું જોઈએ.
- 1 ઑક્ટોબર 2022થી અરજદાર આવકવેરો ભરતો ન હોવો જોઈએ અને અગાઉ આવકવેરો ભરનાર પણ ન હોવો જોઈએ.
- યોજનામાં જોડાતી વખતે જરૂરી વ્યક્તિગત વિગતો, નોમિનીની વિગતો અને બેંક ખાતાની માહિતી આપવી પડે છે.
કોણ અરજી કરી શકતું નથી?
- 40 વર્ષ પૂર્ણ કરી ચૂકેલી વ્યક્તિ નવી નોંધણી માટે પાત્ર નથી.
- આવકવેરો ભરતા અથવા અગાઉ આવકવેરો ભરેલા નાગરિકો નવા APY ખાતા માટે પાત્ર નથી.
- બચત બેંક ખાતું અથવા પોસ્ટ ઓફિસનું બચત ખાતું ન ધરાવતી વ્યક્તિ પહેલા આવું ખાતું ખોલાવે.
સરકારી નોકરી કરતા હોવું અથવા અન્ય નોકરીમાં હોવું પોતે અયોગ્યતાનું કારણ નથી. જોકે આવકવેરા સંબંધિત નિયમ લાગુ પડે છે.
ઉંમર પ્રમાણે દર મહિને કેટલો ફાળો ભરવો પડશે?
આ યોજનામાં ફાળો તમારી ઉંમર અને પસંદ કરેલા પેન્શનના વિકલ્પ પર આધાર રાખે છે. નીચે ₹5,000 માસિક પેન્શન માટેના કેટલાક ઉદાહરણો આપેલા છે.
| યોજનામાં જોડાવાની ઉંમર | ફાળો ભરવાના વર્ષો | અંદાજિત માસિક ફાળો |
|---|---|---|
| 18 વર્ષ | 42 વર્ષ | ₹210 |
| 20 વર્ષ | 40 વર્ષ | ₹248 |
| 25 વર્ષ | 35 વર્ષ | ₹376 |
| 30 વર્ષ | 30 વર્ષ | ₹577 |
| 35 વર્ષ | 25 વર્ષ | ₹902 |
| 40 વર્ષ | 20 વર્ષ | ₹1,454 |
આ આંકડા સત્તાવાર APY ફાળો કોષ્ટક પર આધારિત છે.
ઉદાહરણ તરીકે, 18 વર્ષની ઉંમરે ખાતું ખોલાવનાર વ્યક્તિ ₹5,000 માસિક પેન્શન માટે ₹210 પ્રતિ મહિને ફાળો આપે છે. જ્યારે 40 વર્ષની ઉંમરે જોડાનાર વ્યક્તિએ એ જ પેન્શન વિકલ્પ માટે ₹1,454 પ્રતિ મહિને ફાળો આપવો પડે છે.
આથી, જે વ્યક્તિ પાત્ર હોય અને વહેલી ઉંમરથી બચત શરૂ કરવા માંગતી હોય તેના માટે યોજનામાં વહેલા જોડાવાનો ફાયદો થઈ શકે છે.
નોંધ: ઉપરના આંકડા માસિક ફાળાના છે. ત્રિમાસિક અથવા છમાસિક ચુકવણી પસંદ કરવાથી ચુકવણીની આવર્તન બદલાય છે.
Atal Pension Yojanaના મુખ્ય લાભ
1. વૃદ્ધાવસ્થામાં નિયમિત આવક
આ યોજનાનો સૌથી મોટો ફાયદો એ છે કે 60 વર્ષની ઉંમર પછી દર મહિને પેન્શન મળે છે. આ રકમ દૈનિક ખર્ચ, દવા અથવા અન્ય જરૂરી ખર્ચમાં મદદરૂપ થઈ શકે છે.
2. પેન્શનની લઘુત્તમ રકમની ગેરંટી
યોજનાના નિયમો મુજબ પસંદ કરેલા પેન્શનના વિકલ્પ માટે સરકાર લઘુત્તમ પેન્શનની ગેરંટી આપે છે. રોકાણમાંથી મળતું વળતર નિર્ધારિત ગેરંટી માટે ઓછું પડે તો લાગુ નિયમો મુજબ સરકાર ખાધ પૂરી કરે છે.
3. જીવનસાથીને પેન્શનનો લાભ
ખાતાધારકનું 60 વર્ષની ઉંમર પછી પેન્શન મેળવતી વખતે મૃત્યુ થાય તો તેના જીવનસાથીને નિયમો મુજબ એ જ માસિક પેન્શન મળે છે. જીવનસાથીના મૃત્યુ પછી નોમિનીને નિયમો મુજબ પેન્શનની સંપત્તિ પરત મળવાનો લાભ છે.
4. નાની રકમથી બચત શરૂ કરવાની તક
યોજનામાં ફાળો માસિક, ત્રિમાસિક અથવા છમાસિક રીતે ભરવાની સુવિધા છે. તેથી વ્યક્તિ પોતાની આવક અને પસંદગી પ્રમાણે ચુકવણીની આવર્તન પસંદ કરી શકે છે.
5. બેંક ખાતામાંથી આપમેળે ફાળો કપાય છે
Auto Debit સુવિધાને કારણે નક્કી કરેલા સમયગાળે બેંક ખાતામાંથી ફાળો કપાય છે. જોકે ખાતામાં પૂરતી રકમ રાખવી જરૂરી છે, જેથી ફાળો નિષ્ફળ ન જાય.
Atal Pension Yojana માટે જરૂરી દસ્તાવેજો અને વિગતો
અરજી કરતી વખતે સામાન્ય રીતે નીચેની વિગતો તૈયાર રાખવી:
- આધાર કાર્ડ અથવા ઓળખ માટે જરૂરી વિગતો
- બચત બેંક ખાતાની માહિતી
- બેંક ખાતા સાથે સંબંધિત જરૂરી KYC દસ્તાવેજો
- મોબાઇલ નંબર
- નોમિનીનું નામ અને સંબંધિત વિગતો
- લગ્ન થયાં હોય તો જીવનસાથીની જરૂરી વિગતો
- પસંદ કરેલા પેન્શન વિકલ્પની માહિતી
- ફાળો કપાત માટે બેંક ખાતાની મંજૂરી
ચોક્કસ દસ્તાવેજો અને KYCની જરૂરિયાત બેંક અથવા પોસ્ટ ઓફિસની પ્રક્રિયા પ્રમાણે બદલાઈ શકે છે. અરજી કરતા પહેલાં સંબંધિત સંસ્થામાંથી જરૂરી દસ્તાવેજોની પુષ્ટિ કરી લેવી.
Atal Pension Yojana 2026 માટે અરજી કેવી રીતે કરવી?
યોજનામાં જોડાવા માટે બેંક અથવા અધિકૃત પોસ્ટ ઓફિસ મારફતે અરજી કરી શકાય છે. કેટલીક બેંકો તેમની ડિજિટલ બેંકિંગ સુવિધા દ્વારા પણ APY નોંધણીની વ્યવસ્થા આપે છે.
ઑફલાઇન અરજી કરવાની રીત
સ્ટેપ 1: તમારી બચત બેંક ખાતું ધરાવતી બેંકની શાખા અથવા APYની સુવિધા આપતી પોસ્ટ ઓફિસમાં જાઓ.
સ્ટેપ 2: Atal Pension Yojanaનું નોંધણી ફોર્મ માગો.
સ્ટેપ 3: ફોર્મમાં તમારું નામ, જન્મતારીખ, સરનામું, બેંક ખાતાની વિગતો અને અન્ય જરૂરી માહિતી ભરો.
સ્ટેપ 4: તમે કેટલું માસિક પેન્શન મેળવવા માંગો છો તે વિકલ્પ પસંદ કરો.
સ્ટેપ 5: જરૂરી KYC અને નોમિનીની વિગતો પૂરી કરો.
સ્ટેપ 6: બેંક ખાતામાંથી ફાળો આપમેળે કપાય તે માટે જરૂરી મંજૂરી આપો.
સ્ટેપ 7: ભરેલું ફોર્મ અને જરૂરી દસ્તાવેજો સબમિટ કરો.
સ્ટેપ 8: નોંધણી પૂર્ણ થયા પછી બેંક પાસેથી ખાતાની વિગતો અથવા PRAN સંબંધિત માહિતી મેળવો અને ફાળો કપાતો રહે છે કે નહીં તેની ખાતરી કરો.
ઑનલાઇન અરજી કેવી રીતે કરવી?
ઑનલાઇન અરજીની સુવિધા બેંક પ્રમાણે અલગ હોઈ શકે છે. જો તમારી બેંક APY માટે ડિજિટલ નોંધણીની સુવિધા આપે છે, તો નીચેની પ્રક્રિયા અનુસરો:
- તમારી બેંકની સત્તાવાર વેબસાઇટ અથવા અધિકૃત મોબાઇલ બેંકિંગ એપ ખોલો.
- APY અથવા Social Security Schemes વિભાગ શોધો.
- જરૂરી માહિતી અને પેન્શનનો વિકલ્પ પસંદ કરો.
- નોમિની અને બેંક ખાતાની વિગતો તપાસો.
- ફાળો કપાત માટે જરૂરી મંજૂરી આપો.
- અરજી સબમિટ કર્યા પછી મળતી નોંધણીની પુષ્ટિ સાચવી રાખો.
જો તમારી બેંકમાં ઑનલાઇન નોંધણી ઉપલબ્ધ ન હોય, તો બેંકની શાખા અથવા અધિકૃત પોસ્ટ ઓફિસનો સંપર્ક કરો. કોઈ અજાણી વેબસાઇટ પર આધાર, બેંક વિગતો અથવા OTP શેર ન કરો.
સત્તાવાર માહિતી માટે PFRDAની વેબસાઇટ જુઓ: https://pfrda.org.in/web/pfrda/schemes/atal-pension-yojana-apy
યોજનામાં ફાળો સમયસર ન ભરાય તો શું થાય?
APYમાં ફાળો બચત ખાતામાંથી આપમેળે કપાતો હોવાથી ખાતામાં પૂરતી રકમ હોવી જરૂરી છે. જો ફાળો સમયસર કપાતો નથી, તો વિલંબ માટે લાગુ પડતા ચાર્જ વસૂલ થઈ શકે છે.
સત્તાવાર માર્ગદર્શિકા મુજબ વિલંબિત માસિક ફાળાની દરેક ₹100 અથવા તેના ભાગ દીઠ દર મહિને ₹1ના દરે બાકી ફાળાની સંખ્યા અને વિલંબના સમયગાળા પ્રમાણે વ્યાજ વસૂલવાની જોગવાઈ છે.
એટલે ખાતામાં પૂરતી રકમ રાખો અને બેંક તરફથી મળતા SMS અથવા ખાતાના સ્ટેટમેન્ટ પર ધ્યાન આપો.
60 વર્ષની ઉંમર પહેલાં ખાતાધારકનું મૃત્યુ થાય તો શું થાય?
જો APY ખાતાધારકનું 60 વર્ષની ઉંમર પહેલાં મૃત્યુ થાય, તો યોજનાના નિયમો હેઠળ જીવનસાથીને સામાન્ય રીતે બે વિકલ્પ મળી શકે છે:
- જીવનસાથી બાકી રહેલા સમયગાળા માટે ફાળો ચાલુ રાખી શકે છે, જેથી મૂળ ખાતાધારકની 60 વર્ષની ઉંમર પૂર્ણ થયા પછી લાગુ પડતું પેન્શન મેળવી શકે.
- લાગુ નિયમો મુજબ સંચિત પેન્શનની સંપત્તિ પરત મેળવવાનો વિકલ્પ પસંદ કરી શકે છે.
આ પ્રક્રિયા માટે સંબંધિત બેંક અથવા પોસ્ટ ઓફિસમાં મૃત્યુના દસ્તાવેજો અને અન્ય જરૂરી પુરાવા સાથે સંપર્ક કરવો.
60 વર્ષની ઉંમર પછી ખાતાધારકનું મૃત્યુ થાય તો શું થાય?
યોજનામાં પરિવાર માટે પણ જોગવાઈ રાખવામાં આવી છે.
- ખાતાધારકને મળતું પેન્શન તેના મૃત્યુ પછી જીવનસાથીને નિયમો મુજબ મળે છે.
- ખાતાધારક અને જીવનસાથી બંનેના મૃત્યુ પછી નોમિનીને નિયમો મુજબ 60 વર્ષની ઉંમર સુધી સંચિત થયેલી પેન્શન સંપત્તિ પરત મળે છે.
નોમિનીની વિગતો અરજી કરતી વખતે યોગ્ય રીતે ભરવી અને જરૂર પડે ત્યારે અપડેટ કરવી જરૂરી છે.
શું Atal Pension Yojanaમાં પેન્શનનો વિકલ્પ બદલી શકાય છે?
હા. યોજનાના નિયમો મુજબ ખાતાધારકને સામાન્ય રીતે નાણાકીય વર્ષ દરમિયાન એક વખત પસંદ કરેલા પેન્શનના વિકલ્પમાં વધારો અથવા ઘટાડો કરવાની સુવિધા મળે છે.
ઉદાહરણ તરીકે, તમે પહેલાં ₹2,000ના પેન્શનનો વિકલ્પ પસંદ કર્યો હોય અને પછી ₹3,000નો વિકલ્પ લેવા માંગતા હો, તો સંબંધિત બેંક અથવા APY સેવા પ્રદાતા પાસે ઉપલબ્ધ પ્રક્રિયા તપાસી શકો છો.
વિકલ્પ બદલવાથી ફાળાની રકમમાં ફેરફાર થઈ શકે છે અને લાગુ ફી પણ હોઈ શકે છે. તેથી ફેરફાર કરતા પહેલાં નવી ફાળાની રકમની ખાતરી કરવી.
Atal Pension Yojanaમાં જોડાતાં પહેલાં કઈ બાબતો ધ્યાનમાં રાખવી?
યોજનામાં જોડાવા પહેલાં માત્ર ₹5,000ના પેન્શનની જાહેરાત જોઈને નિર્ણય ન લો. આ બાબતો પણ સમજી લો:
- પેન્શન 60 વર્ષની ઉંમર પછી શરૂ થાય છે.
- 18થી 40 વર્ષની ઉંમર દરમિયાન જ નવા ખાતા માટે અરજી કરી શકાય છે.
- આવકવેરો ભરતા અથવા અગાઉ આવકવેરો ભરેલા લોકો નવા ખાતા માટે પાત્ર નથી.
- પસંદ કરેલા પેન્શનના વિકલ્પ પ્રમાણે નિયમિત ફાળો ભરવો પડે છે.
- ફાળો સમયસર ન ભરાય તો વિલંબના ચાર્જ લાગુ પડી શકે છે.
- ખાતું બંધ કરાવવું અથવા સમય પહેલાં બહાર નીકળવું હોય તો તેના અલગ નિયમો છે.
- અરજી કરતા પહેલાં અધિકૃત બેંક અથવા પોસ્ટ ઓફિસ પાસેથી હાલના નિયમોની પુષ્ટિ કરવી.
Atal Pension Yojana 2026: સત્તાવાર લિંક્સ
| વિગતો | લિંક |
|---|---|
| Official Notification / Scheme Details | Click Here |
| Official Website | Click Here |
| India Post APY Information | Click Here |
| Home Page | GarviRojgar.in |
નોંધ: ઉપરની લિંક્સ યોજનાની સત્તાવાર માહિતી અને માર્ગદર્શન માટે છે. અરજી કરવાની પ્રક્રિયા તમારી બેંક અથવા પોસ્ટ ઓફિસની સુવિધા મુજબ અલગ હોઈ શકે છે.
Atal Pension Yojana 2026: વારંવાર પૂછાતા પ્રશ્નો (FAQs)
1. Atal Pension Yojanaમાં દર મહિને ₹5,000 કેવી રીતે મેળવી શકાય?
યોજનામાં પાત્ર વ્યક્તિ 18થી 40 વર્ષની ઉંમર દરમિયાન નોંધણી કરાવી શકે છે. ₹5,000ના પેન્શનનો વિકલ્પ પસંદ કરીને જરૂરી ફાળો નિયમિત ભરવો પડે છે. પેન્શન 60 વર્ષની ઉંમર પછી શરૂ થાય છે.
2. Atal Pension Yojana માટે ઓછામાં ઓછી ઉંમર કેટલી છે?
યોજનામાં જોડાવા માટે ઓછામાં ઓછી ઉંમર 18 વર્ષ છે અને મહત્તમ પ્રવેશ ઉંમર 40 વર્ષથી ઓછી છે.
3. શું આવકવેરો ભરનાર વ્યક્તિ APYમાં જોડાઈ શકે?
1 ઑક્ટોબર 2022થી જે વ્યક્તિ આવકવેરો ભરે છે અથવા અગાઉ આવકવેરો ભર્યો છે, તે નવી APY નોંધણી માટે પાત્ર નથી.
4. શું બેંક ખાતું હોવું જરૂરી છે?
હા. યોજનામાં જોડાવા માટે બચત બેંક ખાતું અથવા પોસ્ટ ઓફિસનું બચત ખાતું જરૂરી છે.
5. શું Atal Pension Yojana માટે ઓનલાઇન અરજી કરી શકાય?
કેટલીક બેંકો ડિજિટલ નોંધણીની સુવિધા આપે છે. તમારી બેંકમાં આ સુવિધા ઉપલબ્ધ ન હોય તો બેંક શાખા અથવા અધિકૃત પોસ્ટ ઓફિસનો સંપર્ક કરો.
6. યોજનામાં ફાળો માસિક જ ભરવો પડે છે?
ના. નિયમો મુજબ માસિક, ત્રિમાસિક અથવા છમાસિક ફાળો ભરવાની સુવિધા છે.
7. ખાતાધારકના મૃત્યુ પછી જીવનસાથીને પેન્શન મળે છે?
હા. યોજનાના નિયમો મુજબ ખાતાધારકના મૃત્યુ પછી જીવનસાથીને સમાન માસિક પેન્શન મળે છે. ત્યારબાદ બંનેના મૃત્યુ પછી નોમિનીને લાગુ નિયમો મુજબ સંચિત પેન્શન સંપત્તિ પરત મળે છે.
8. Atal Pension Yojanaમાં કેટલાં ખાતાં ખોલાવી શકાય?
એક વ્યક્તિ પોતાના નામે માત્ર એક APY ખાતું ખોલાવી શકે છે. એકથી વધુ APY ખાતાં ખોલાવવાની મંજૂરી નથી.
9. શું 40 વર્ષની ઉંમર પછી નવું APY ખાતું ખોલાવી શકાય?
ના. નવા ખાતા માટે વ્યક્તિની ઉંમર 18થી 40 વર્ષથી ઓછી હોવી જરૂરી છે.
10. Atal Pension Yojanaની વધુ માહિતી ક્યાંથી મેળવી શકાય?
તમે PFRDAની સત્તાવાર વેબસાઇટ https://pfrda.org.in/web/pfrda/schemes/atal-pension-yojana-apy પર માહિતી મેળવી શકો છો. યોજનાની સહાય માટે સત્તાવાર માહિતીમાં દર્શાવેલો ટોલ-ફ્રી નંબર 1800-110-069 પણ ઉપયોગી છે.
અંતિમ વાત
Atal Pension Yojana એવા પાત્ર નાગરિકો માટે ઉપયોગી વિકલ્પ છે, જેઓ નિવૃત્તિ પછી નિયમિત આવકની વ્યવસ્થા કરવા માંગે છે. યોજનામાં વહેલી ઉંમરે જોડાવાથી પસંદ કરેલા પેન્શન માટે દર મહિને ઓછો ફાળો ભરવો પડે છે. જોકે, કોઈપણ નિર્ણય લેતાં પહેલાં તમારી ઉંમર, આવક, પેન્શનની જરૂરિયાત અને લાંબા સમય સુધી ફાળો ભરવાની ક્ષમતા ધ્યાનમાં રાખવી.
જો તમે યોજનામાં જોડાવા માંગતા હો, તો તમારી બેંક અથવા અધિકૃત પોસ્ટ ઓફિસમાં જઈને પાત્રતા અને ફાળાની વિગતો ચકાસો. અધિકૃત માહિતીના આધારે જ અરજી કરો અને કોઈપણ અજાણ્યા વ્યક્તિને પૈસા આપીને પેન્શન ખાતું ખોલાવવાની ભૂલ ન કરો.
મહત્વપૂર્ણ: આ લેખ માહિતી માટે છે. અરજી કરતા પહેલાં યોજનાના નિયમો અને તમારી પાત્રતાની સત્તાવાર સ્ત્રોત પરથી પુષ્ટિ કરી લેવી.